La plupart des dirigeants de PME que je rencontre savent qu'il y a quelque chose qui cloche. Les marges qui s'effritent sans raison apparente. Les semaines où tout le monde court mais le chiffre d'affaires stagne. Une impression de pédaler dans le vide. Ce qu'ils ne savent pas, c'est où exactement l'argent et l'énergie s'échappent.
C'est précisément là que se joue la question de pourquoi faire un audit opérationnel. Pas pour produire un beau rapport. Pour mettre un chiffre sur chaque problème et décider quoi corriger en premier.
Pourquoi faire un audit avant de toucher à quoi que ce soit?
Il y a une tentation très répandue chez les dirigeants : acheter un nouvel outil ou embaucher quelqu'un dès qu'un problème se manifeste. C'est compréhensible. Quand ça fait mal, on veut agir vite.
Le problème, c'est qu'un nouvel outil dans un mauvais processus ne règle rien. Il déplace le problème, parfois en le rendant plus cher. J'ai vu des PME au Québec payer plusieurs centaines de dollars par mois pour un logiciel de gestion que personne n'utilisait vraiment, parce qu'on ne s'était jamais demandé pourquoi l'équipe contournait le processus en premier lieu.
L'audit sert à répondre à cette question avant d'investir. Selon la Banque de développement du Canada, les PME qui évaluent formellement leurs opérations avant de modifier leurs processus ont significativement plus de chances d'obtenir les résultats visés. Ce n'est pas une surprise : on corrige mieux ce qu'on comprend.
Ce qu'un audit révèle que les chiffres comptables ne montrent pas
Les états financiers montrent ce qui est arrivé. L'audit opérationnel montre pourquoi. Il y a une différence importante entre savoir que la marge bruteCe qu'il reste d'une vente une fois les coûts directs déduits.Voir la définition → a baissé de 4 points et savoir que c'est parce que l'équipe reprend en moyenne 12 % des commandes à cause d'une étape de validation qui manque dans le processus.
Ce genre de détail ne se lit pas dans un bilan. Il se découvre en regardant comment le travail se fait vraiment, pas comment on pense qu'il se fait.
Étape 1 : Cartographier ce qui se passe vraiment
La première étape est aussi la plus inconfortable, parce qu'elle demande d'admettre qu'on ne sait pas tout ce qui se passe dans sa propre entreprise. Et c'est normal. Quand une PME grossit, les pratiques s'accumulent. Certaines ont été décidées, d'autres se sont installées toutes seules.
Comment dresser l'inventaire sans y passer un mois
Je recommande de commencer par deux listes simples. La première : toutes les tâches qui reviennent chaque semaine, avec le nom de la personne qui les fait et le temps approximatif que ça prend. La deuxième : tous les outils et abonnements actifs, avec leur coût mensuel.
Ces deux listes, mises côte à côte, révèlent souvent des doublons (deux outils qui font la même chose), des orphelins (des abonnements que personne n'utilise vraiment) et des angles morts (des tâches que tout le monde fait différemment parce qu'il n'y a jamais eu de processus clair).
Pour une PME de 10 à 50 personnes, cet inventaire prend généralement deux à trois jours. Pas plus. L'objectif n'est pas l'exhaustivité parfaite, c'est d'avoir une image honnête de la réalité.
Étape 2 : Chiffrer chaque poste en dollars et en heures
C'est l'étape que la plupart des gens sautent, et c'est une erreur. Sans chiffres, on ne peut pas prioriser. On finit par corriger ce qui est facile à corriger, pas ce qui coûte le plus cher.
La formule de base pour mettre un prix sur une tâche
Pour chaque tâche récurrente, le calcul est simple : nombre d'heures par semaine × taux horaire de la personne qui la fait × 52 semaines. Si une adjointe administrative passe quatre heures par semaine à recopier des données d'un système à un autre, et que son taux horaire chargé est de 35 $, ça représente 7 280 $ par année. Pour une seule tâche.
Ajoutez à ça les coûts d'erreur (reprises, corrections, insatisfaction client) et les coûts d'opportunité (ce que cette personne aurait pu faire à la place), et le chiffre réel est souvent deux à trois fois plus élevé.
Faites cet exercice pour vos cinq à dix tâches les plus chronophages. Le total vous surprendra probablement.
Étape 3 : Identifier les vrais irritants
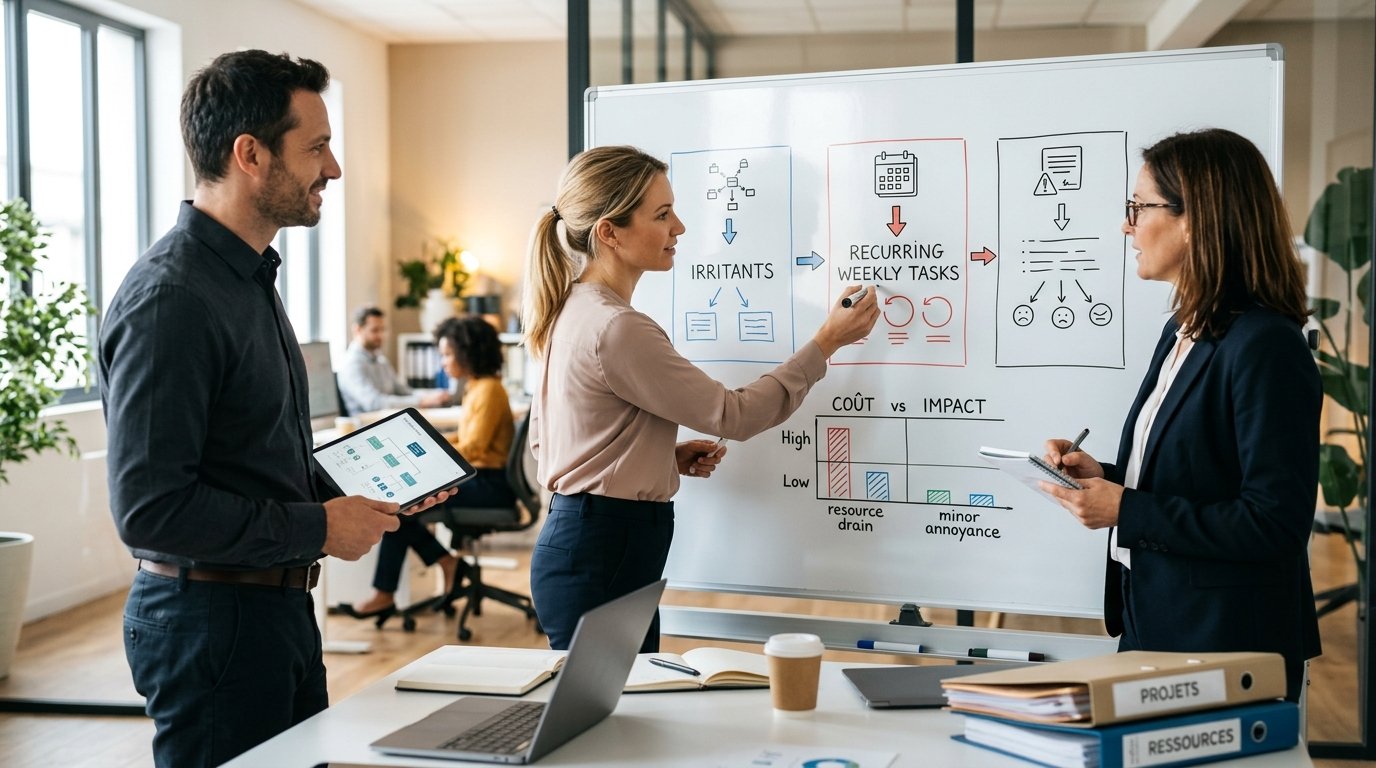
Tous les problèmes ne se valent pas. Certains irritent mais ne coûtent presque rien. D'autres semblent anodins mais drainent des ressources en continu.
Les signaux qui ne trompent pas
Il y a trois catégories d'irritants qui méritent une attention immédiate. Les tâches qui reviennent chaque semaine sans que personne n'ait vraiment décidé qu'elles devaient exister. Les relances oubliées, qu'il s'agisse de clients, de fournisseurs ou de prospects. Et les informations qui se perdent entre deux personnes ou deux systèmes, forçant quelqu'un à recommencer ce qu'une autre personne avait déjà fait.
Ces trois catégories ont un point commun : elles coûtent de l'argent de façon invisible. Elles n'apparaissent dans aucun rapport, mais elles expliquent pourquoi la croissance plafonne malgré un bon volume de travail.
Poser la bonne question à son équipe
La question la plus utile à poser à chaque membre de l'équipe est celle-ci : « Si tu pouvais faire disparaître une seule chose dans ta semaine, ce serait quoi? » Les réponses pointent presque toujours vers les vrais irritants, ceux que le dirigeant ne voit pas parce qu'il n'est pas dans l'opérationnel quotidien.
Étape 4 : Prioriser par impact sur le chiffre d'affaires ou la marge
Avec la liste des problèmes chiffrés en main, la priorisation devient presque mécanique. On classe par ordre décroissant d'impact : qu'est-ce qui coûte le plus cher à ne pas corriger?
Le piège de la facilité
La tentation est de commencer par ce qui est simple à régler. C'est humain. Mais si le problème le plus simple à corriger représente 500 $ d'économies annuelles et que le problème le plus complexe en représente 40 000 $, l'ordre est clair.
Je suggère de construire un tableau à deux colonnes : impact estimé en dollars à gauche, effort de mise en place à droite. Les problèmes à fort impact et faible effort passent en premier. Les problèmes à faible impact et fort effort passent en dernier, ou sont abandonnés.
C'est ce travail de priorisation que notre audit growth formalise pour les PME qui n'ont pas le temps de le faire seules. On arrive avec les bonnes questions, on chiffre avec vous, et on repart avec une liste courte d'actions dans l'ordre qui rapporte le plus.
Étape 5 : Déployer et piloter dans la durée
Un audit qui ne débouche pas sur des actions concrètes est une dépense, pas un investissement. La cinquième étape est celle que beaucoup d'entreprises bâclent : la mise en place et le suivi.
Corriger un problème à la fois
La règle que j'applique systématiquement : un seul changement à la fois. Pas parce qu'on manque d'ambition, mais parce que changer plusieurs choses en même temps rend impossible de savoir ce qui a produit quel effet. Si les résultats s'améliorent, on ne sait pas pourquoi. S'ils se dégradent, on ne sait pas non plus.
On déploie, on mesure après 30 jours, on ajuste si nécessaire, puis on passe au problème suivant. C'est plus lent en apparence, mais c'est ce qui produit des résultats durables.
Les indicateurs à suivre après un audit
Les indicateurs à surveiller dépendent du problème corrigé, mais trois métriques reviennent souvent dans le contexte d'une PME québécoise : le temps moyen consacré aux tâches administratives par semaine, le taux de reprises ou d'erreurs dans les commandes ou les livrables, et le délai moyen entre un premier contact client et une première réponse ou une première offre.
Ces trois chiffres, mesurés avant et après, donnent une image honnête de ce que l'audit a vraiment changé. C'est aussi ce qu'on suit dans le cadre de notre direction growth & opérations : on ne livre pas un rapport, on pilote les résultats dans la durée.
Ce que l'audit change concrètement pour un dirigeant de PME
Je vais être directe : la plupart des dirigeants qui font cet exercice pour la première fois sont surpris par deux choses. D'abord, la somme totale des pertes invisibles, souvent entre 5 % et 15 % du chiffre d'affaires selon ce qu'on observe sur les comptes PME qu'on accompagne. Ensuite, la simplicité des premières corrections : beaucoup de problèmes identifiés lors d'un audit n'exigent pas de gros investissements. Ils exigent une décision et une mise en place rigoureuse.
Le vrai bénéfice d'un audit, ce n'est pas le document qu'il produit. C'est la clarté qu'il donne pour décider où mettre son énergie et son argent. Pour un dirigeant qui gère tout sans direction interne dédiée, cette clarté vaut souvent beaucoup plus que n'importe quel nouvel outil ou nouvelle embauche.
Selon Statistique Canada, les PME de moins de 100 employés représentent plus de 98 % des entreprises au pays. La grande majorité d'entre elles n'ont pas de direction des opérations interne. L'audit devient alors le seul moyen de prendre du recul sur ce qui fonctionne vraiment, et ce qui freine la croissance sans que personne ne l'ait formellement identifié.
FAQ
Quel est l'objectif d'un audit opérationnel?
L'objectif est de voir clairement où l'argent et le temps s'échappent dans l'entreprise. Un bon audit identifie les tâches qui coûtent cher sans rapporter, les outils inutilisés qu'on paie quand même, et les processus qui freinent la croissance. Il sert de base pour prendre des décisions chiffrées, pas des décisions au feeling.
Comment réaliser un audit opérationnel de sa PME?
On commence par cartographier toutes les activités récurrentes et les dépenses, puis on chiffre chacune en temps et en argent. Ensuite, on identifie les irritants les plus coûteux, on les classe par impact sur le chiffre d'affaires, et on déploie des correctifs un à la fois en mesurant l'effet après 30 et 60 jours.
Quelles sont les 5 étapes d'un audit opérationnel?
1. Cartographier ce qui se passe vraiment (tâches, outils, dépenses). 2. Chiffrer chaque poste en dollars et en heures. 3. Identifier les irritants qui reviennent chaque semaine. 4. Prioriser par impact sur le chiffre d'affaires ou la marge. 5. Déployer les correctifs et piloter les résultats dans la durée.
Pourquoi faire un audit avant de changer ses outils ou ses processus?
Parce qu'un nouvel outil dans un mauvais processus ne règle rien, il déplace le problème. L'audit permet de comprendre d'abord pourquoi quelque chose ne fonctionne pas, avant de dépenser pour le corriger. Sans ce diagnostic, on risque d'investir au mauvais endroit.
Combien de temps dure un audit opérationnel pour une PME?
Pour une PME de 10 à 50 personnes, un audit opérationnel sérieux prend généralement entre 5 et 15 jours selon la complexité des activités. Ce n'est pas un projet de plusieurs mois : c'est un diagnostic ciblé qui débouche rapidement sur des actions concrètes.